| +22 голоса |
|
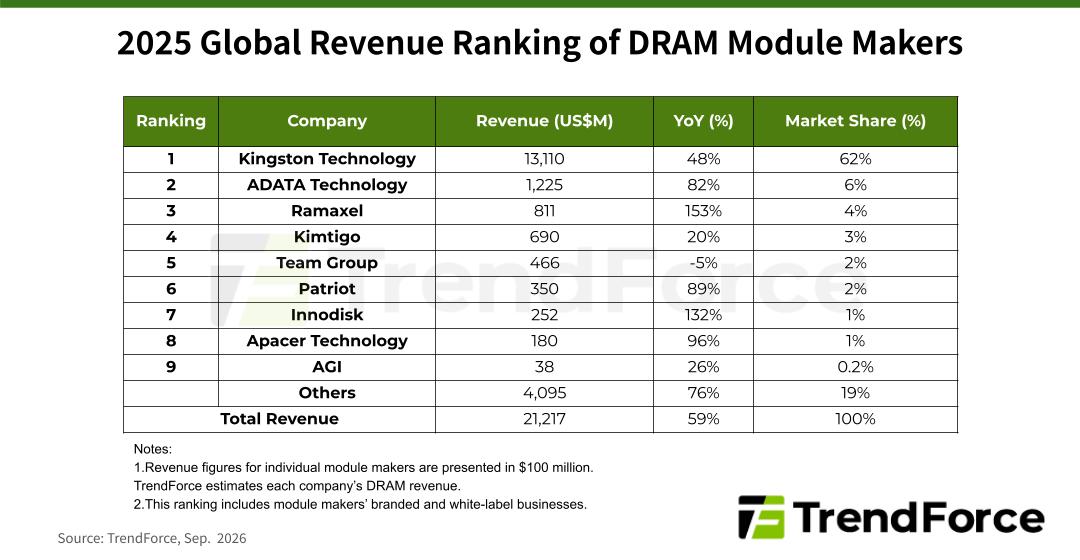
Як повідомляє TrendForce, за підсумками 2025 року світовий ринок модулів оперативної пам'яті DRAM зріс на 59% у річному обчисленні та досяг 21,2 млрд дол. Це свідчить про суттєве прискорення динаміки порівняно з 7% зростання у 2024 році. Головними чинниками стрибка доходів стали підвищення цін на напівпровідникову продукцію та висока концентрація постачань у другій половині року.
Ситуація на ринку DRAM кардинально змінилася протягом року. У першій половині 2025 року виробники модулів активно накопичували запаси чипів DDR4 через введення мит та плани постачальників щодо згортання їх випуску. Проте у другому півріччі хмарні провайдери Північної Америки та Китаю різко збільшили замовлення на серверні модулі пам'яті для забезпечення обчислень агентних АІ-застосунків. Це викликло дефіцит ресурсів для ПК та споживчої електроніки, що призвело до загального зростання цін на ринку. Для задоволення попиту компанії масово переорієнтували виробництво на стандарт DDR5, зробивши його основним у другій половині року.
П'ять найбільших світових виробників модулів DRAM контролюють 77% всього виторгу, а дев'ятка лідерів - 81%. Беззаперечним лідером залишається Kingston із часткою 62%. Використовуючи масштаб закупівель та накопичені у 2024–2025 роках запаси, компанія наростила річний виторг на 48%. Друге місце посіла ADATA із зростанням виторгу на 82% завдяки реалізації низькобюджетних запасів під час дефіциту. Третьою стала компанія Ramaxel, яка продемонструвала найвищі темпи зростання у 153% за рахунок стратегічного партнерства з ПК-виробниками, хмарними провайдерами та розширення китайського ланцюга постачань серверних модулів RDIMM.
Четверту позицію обійняла Kimtigo зі зростанням виторгу на 20%, наростивши присутність у корпоративному секторі Китаю. На п'ятій сходинці Team Group, яка постачала модулі DDR5 для каналів продажів у Північній Америці. Шосте місце у Patriot Memory із показником зростання 89% за рахунок орієнтації на геймінг та крайові обчислення. А сьоме посіла Innodisk із стрибком виторгу на 132%, чому сприяв розвиток проєктів у сфері edge AI.
Замикають дев'ятку лідерів компанії Apacer та AGI. Виторг Apacer зріс на 96% завдяки завчасним закупівлям у другому кварталі під час фази згортання випуску DDR4 та орієнтації на промисловий сектор. Компанія AGI, яка працює на роздрібному ринку споживчої електроніки та розвиває міжнародну транскордонну електронну коммерцію в Японії, Європі та США, зафіксувала зростання виторгу на 26%.
Різкий стрибок виторгу виробників DRAM-модулів у 2025 році висвітлює структурний зсув у напівпровідниковій галузі, де пріоритети розподілу кремнієвих пластин повністю змістилися на користь АІ-інфраструктури. Ефект витіснення, коли випуск чипів для серверів позбавляє ресурсів сегменти ПК та споживчої електроніки, дозволив вендорам підвищити маржинальність бізнесу навіть за відсутності суттєвого зростання фізичних обсягів виробництва.
Для ринку це означає остаточний перехід до домінування стандарту DDR5 та прискорену трансформацію компаній у бік випуску корпоративних рішень RDIMM. Виробники, які вчасно переорієнтувалися на обслуговування дата-центрів та крайових АІ-систем, отримали максимальну фінансову віддачу, тоді як орієнтовані виключно на роздрібний споживчий сектор компанії демонструють стриманіші показники.
Стратегія охолодження ЦОД для епохи AI
| +22 голоса |
|